賃金減額を無効とした一方、降格処分は有効とした事例
2026年10月19日
弁護士 松田直弘
動画による解説はこちらから
事案の概要
本件は、被告会社に雇用され就労していた原告(公認会計士資格を有する労働者)が提起した本訴と、被告会社が提起した反訴からなる事件です。
- 本訴(原告の請求):
- 未払賃金請求: 被告が令和2年7月1日付で年俸を800万円から650万円に改定したこと(本件賃金減額①)は違法であるとして、令和2年8月分から12月分までの賃金不足額(計62万5,000円)及び遅延損害金の支払を請求。
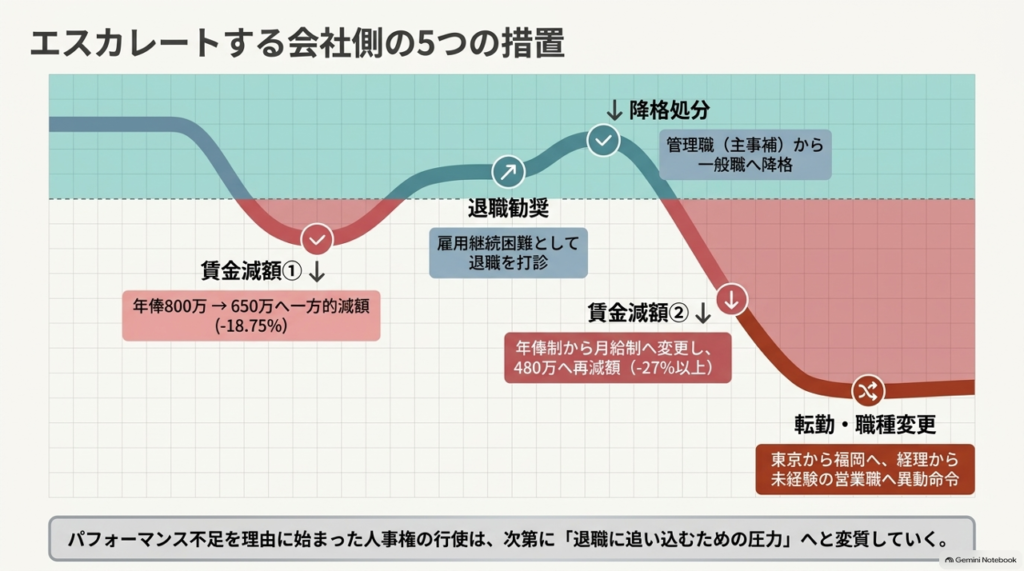
- 不法行為に基づく損害賠償請求: 本件賃金減額①、退職勧奨、一般職への降格処分、年俸480万円への再減額(本件賃金減額②)、福岡への転勤命令及び営業職への職種変更命令がいずれも違法・不当であるとして、慰謝料700万円及び遅延損害金の支払を請求。
- 反訴(被告の請求):
-
- 原告の休職期間中等に被告会社が立替払いした社会保険料等・勤怠控除のうち、未回収となった45万7,200円について、不当利得返還請求権に基づき支払を請求。
争点
本訴訟における主な争点は以下の3点です。
- 本件賃金減額①の有効性: 原告の同意がない年俸減額について、被告会社に一方的な決定権限が認められるか。
- 被告の一連の行為に関する不法行為の成否及び損害額: 賃金減額①・②、退職勧奨、降格処分、転勤命令・職種変更命令がそれぞれ(または一体として)不法行為を構成するか、また認められる慰謝料の額。
- 反訴請求の成否: 被告による立替社会保険料等の不当利得返還請求が認められるか。
結論
裁判所は、本訴請求を一部認容(未払賃金請求は全額認容、慰謝料請求は一部認容)、反訴請求を全額認容しました。
争点1: 本件賃金減額①の有効性
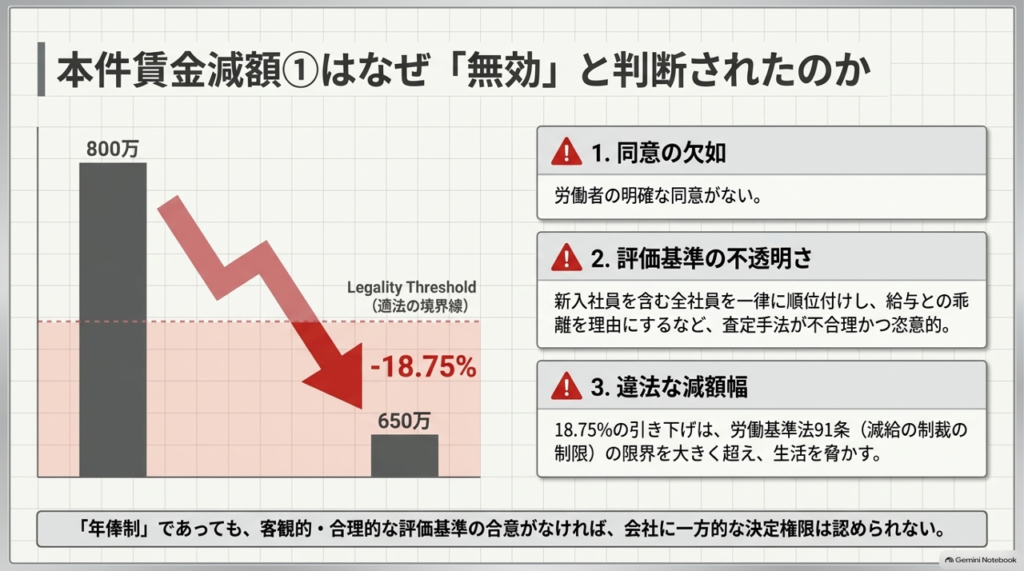
被告会社は、令和2年7月1日付で原告の年俸を従前の800万円から650万円(減額幅18.75%)に改定する雇用契約書を提示しました。原告がこの減額に応じず署名・押印を拒否したのに対し、被告会社は同年8月分から12月分までの賃金について、減額後の年俸額に基づき支給を行いました。
裁判所は以下の理由から、被告会社に一方的な年俸決定権限はなく、本件賃金減額①は無効であると判断しました。
1.一方的な年俸決定権限の否定
雇用契約書には「給与の改定は、原則として7月と1月に実施する。ただし、改定が実施されない場合は上記年俸を継続して適用する」との合意(本件給与改定合意)が存在していました。
裁判所は、賃金が最重要な労働条件の一つであること(労働契約法3条、労働基準法15条・89条)を踏まえ、この合意は「労使間で客観的かつ合理的な年俸額の決定方法を合意した場合に限り、それに従って会社に決定権限を付与するもの」と解釈すべきであり、会社に一方的な無制約の決定権限を与えたものではないと示しました。
2.査定制度・基準の客観性および合理性の欠如
被告が主張する評価制度について、裁判所は以下の不備・疑問点を指摘しました。
評価基準の不透明さ:
被告の「力量基準レベル」は力量を3段階で示すにとどまり、要素がどのように評価・点数化されるか、またどのような場合にいくら減額されるかといった客観的基準が示されていない。
比較手法の不合理性:
新入社員を含む全社員を一律に並べた順位付けを行い、その順位と年俸の乖離を理由に減額すること自体の合理性に疑問がある。
恣意性の排除不可:
減額の限界が設定されておらず、減額幅が大きくなりすぎないよう会社が「事実上配慮する」という運用にとどまるため、制度的に恣意性を排除できる担保がない。
3.減額幅の著しさ
年俸を800万円から650万円へ引き下げる減額幅は18.75%に及び、労働基準法91条が定める減給の制裁の限界をも大きく超えるものであることからも無効と判断されました。
争点2:会社側の一連の行為における不法行為の成否及び損害額(慰謝料)
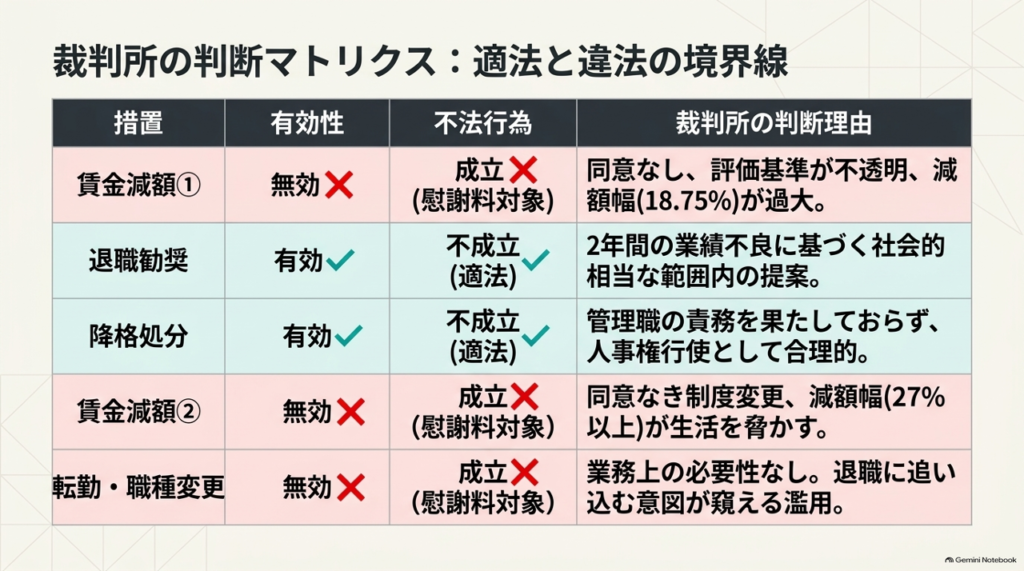
原告は、会社側が行った①本件賃金減額①、②本件退職勧奨、③本件降格処分、④本件賃金減額②、⑤本件転勤命令及び本件職種変更命令について、個別にまた一連のハラスメント行為として不法行為を構成するとして、慰謝料合計700万円を請求しました。
各行為に関する不法行為の成否と裁判所の判断は次のとおりです。
1.本件賃金減額①(年俸800万円→650万円)
- 判断: 不法行為成立(慰謝料10万円)
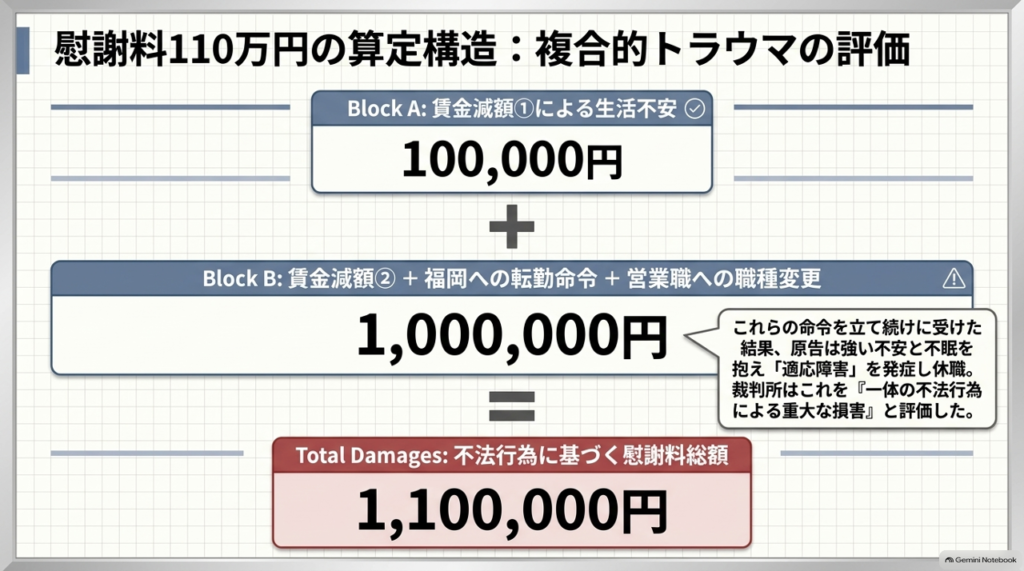
- 理由: 労働者の同意なく行われた無効な年俸減額であり、減額幅も18.75%と大きく原告の生活を脅かす重大なものであったため、不法行為に該当すると判断されました。ただし、精神的苦痛は未払賃金(62万5,000円)が支払われることで相当程度慰謝されること等を考慮し、本件減額①単体による慰謝料額は10万円と算定されました。
2.本件退職勧奨
- 判断: 不法行為不成立(適法)
- 理由: 原告は公認会計士資格や高度な職務経験を評価されて採用されましたが、入社後約2年間にわたり期待された水準に達しない状態が続き、改善の見込みも薄い状況にありました。さらに賃金減額①をめぐり労使間で紛争化していた経緯を踏まえると、会社が雇用関係の継続は困難と判断して退職を提案したことは社会通念上の相当性を逸脱しておらず、不法行為には当たらないと判定されました。
3.本件降格処分(主事補から一般職へ)
- 判断: 不法行為不成立(有効)
- 理由: 原告は管理職(主事補)として求められていた経営的視点での調査・分析や、一般職を指導・管理する職責を果たしていませんでした。また、定期面談で勤務成績や態度の問題点を繰り返し指摘されていたにもかかわらず改善の姿勢が見られなかったため、一般職へ降格させた会社の判断には相応の必要性・合理性があり、人事権の濫用には当たらないと認められました。
4. 本件賃金減額②(年俸650万円→480万円への再減額)
- 判断: 不法行為成立
- 理由: 降格に伴う改定であっても、労働者の同意なしに年俸制を月給制に変更し、年俸を480万円(減額幅27%以上)へ引き下げる権限は会社になく無効です。この減額幅の大きさに鑑み、原告の生活を脅かす重大な行為として不法行為を構成すると判断されました。
5. 本件転勤命令(東京→福岡)及び本件職種変更命令(→営業職)
- 判断: 不法行為成立(無効)
- 理由: 原告の採用経緯や公認会計士としての経歴(58歳で入社)に照らし、東京から福岡への長距離移転や未経験の営業職へ変更させる合理的理由が見出し難いとされました。また、事前に原告の意向や家庭事情(中高一貫校に通う長男の単身養育など)を確認・配慮することもなく不意打ち的に命じられており、社会的相当性を欠いています。原告に著しい不利益を負わせて退職に追い込もうとする意図すら窺われることから、配転命令権の濫用として無効であり、不法行為に当たると判断されました。
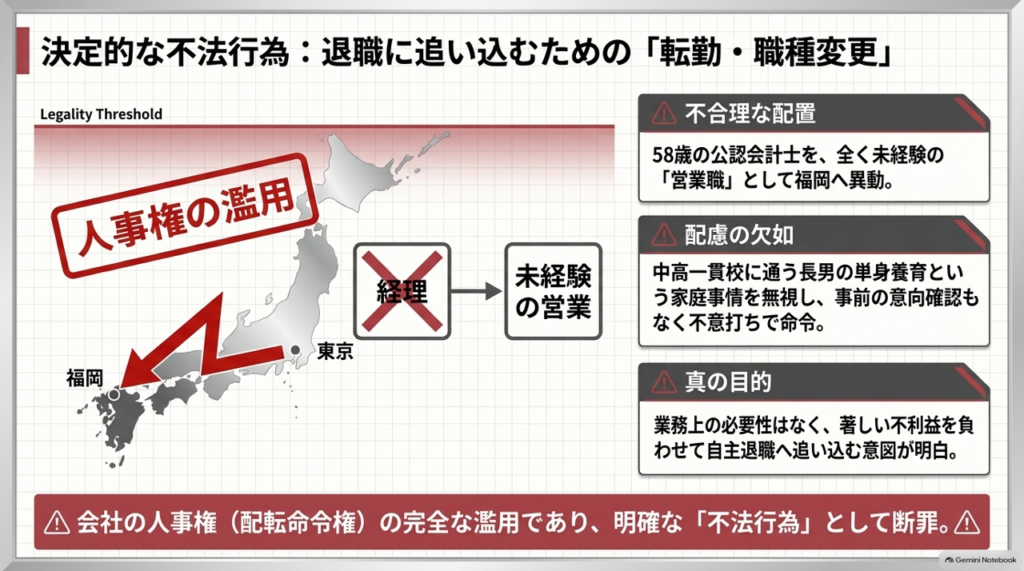
損害額(慰謝料)の算定
4.本件賃金減額②および5.本件転勤命令・本件職種変更命令により
-
- これらの命令を立て続けに受けた原告は強い不安感と不眠を抱え、令和3年7月27日に適応障害と診断されて休職・退職に至りました。
- 転勤命令等の約1週間前に行われた賃金減額②による精神的苦痛も含め、一連の行為による一体の損害として評価するのが相当であり、これを加味して100万円と算定されました。